Ultrapassar o limite de faturamento anual ou a necessidade de contratar mais funcionários exige a transição do MEI para Microempresa (ME). Entenda as regras de desenquadramento, a mudança para as alíquotas do Simples Nacional e os custos operacionais que o empreendedor deve planejar.
O Microempreendedor Individual (MEI) foi criado como uma das portas de entrada mais acessíveis para a formalização de profissionais autônomos no Brasil. Com tributação simplificada e processo ágil de abertura, o modelo permitiu a milhões de empreendedores emitir notas fiscais e acessar a cobertura previdenciária. No entanto, à medida que a atividade comercial ganha escala, o teto legal da modalidade pode se tornar um limite ao crescimento, exigindo a transição para Microempresa (ME).
O QUE DEFINE O MOMENTO OBRIGATÓRIO DA MIGRAÇÃO
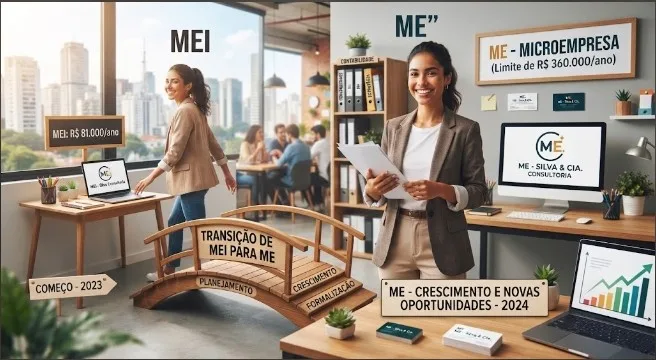
A legislação estabelece critérios objetivos que determinam quando o empreendedor deve deixar o enquadramento de MEI. O motivo mais frequente é o limite de faturamento anual, fixado em R$ 81 mil (equivalente a uma média de R$ 6.750 mensais). Quando a receita bruta acumulada no exercício fiscal supera esse valor, o desenquadramento passa a ser mandatório perante a Receita Federal.
Outro fator determinante envolve o quadro de colaboradores. O MEI tem autorização para admitir apenas um funcionário com remuneração de até um salário mínimo ou piso da categoria profissional. A necessidade de contratar uma segunda pessoa exige imediatamente a alteração do porte societário da empresa.
Além do faturamento e do número de empregados, a entrada de um sócio no negócio ou o início de atividades econômicas não autorizadas pelo rol oficial de ocupações do MEI também determinam a mudança obrigatória perante os órgãos de registro e a administração tributária.
REGRAS DE DESENQUADRAMENTO E RECOLHIMENTO RETROATIVO
A proporção em que o faturamento excede o teto anual define o impacto financeiro da transição. Caso a receita bruta anual ultrapasse o limite em até 20% (atingindo até R$ 97.200), o negócio permanece recolhendo os tributos no padrão MEI até dezembro do ano corrente, passando a recolher como Microempresa a partir do mês de janeiro seguinte.
Por outro lado, quando o faturamento supera os 20% adicionais (acima de R$ 97.200), a legislação impõe uma regra mais severa: o desenquadramento ocorre com efeito retroativo ao início do ano-calendário (ou ao mês de abertura da empresa, se aberta no próprio exercício). Nessa situação, a empresa deve recalcular todos os tributos devidos desde o primeiro mês pelas tabelas do Simples Nacional, incidindo juros e acréscimos legais sobre as diferenças apuradas.
A CHEGADA DO SIMPLES NACIONAL E A MUDANÇA NA TRIBUTAÇÃO
Ao migrar para Microempresa, a principal transformação ocorre na forma de recolhimento dos impostos. O valor fixo mensal pago no Documento de Arrecadação do Simples Nacional (DAS-MEI) deixa de ser aplicado.
Na Microempresa, a grande maioria dos negócios opta pelo regime do Simples Nacional, no qual a carga tributária incide como um percentual direto sobre a receita bruta mensal faturada. A alíquota inicial varia conforme a atividade:
No comércio (enquadrado no Anexo I do Simples Nacional), a alíquota inicial começa em 4% sobre a receita bruta. No setor de serviços, a tributação inicial varia entre 6% (Anexo III) até 15,5% (Anexo V), de acordo com a atividade específica e a aplicação do Fator R (relação entre folha de pagamento e receita).
SIMULAÇÃO PRÁTICA: O SALTO DE CUSTOS NA PONTA DO LÁPIS
Para compreender a magnitude da transição, considere o exemplo real de um prestador de serviços na área de tecnologia, design ou consultoria que alcança um faturamento constante de R$ 10.000 mensais (R$ 120 mil no ano).
Enquanto enquadrado informalmente ou dentro do limite inicial, esse profissional pagava mensalmente cerca de R$ 75 a R$ 80 no DAS-MEI fixo, sem necessidade de contador registrado.
Ao desenquadrar para Microempresa sob o Anexo III do Simples Nacional, a nova composição de custos fixos e variáveis passa a ser:
1. Imposto do Simples Nacional (DAS a 6%): R$ 600,00 mensais calculados diretamente sobre a receita bruta emitida.
2. Contribuição Previdenciária sobre Pró-Labore: fixando o pró-labore no piso de um salário mínimo (R$ 1.518 em 2026), incide a retenção previdenciária obrigatória de 11% (R$ 166,98).
3. Honorários contábeis obrigatórios: média de mercado entre R$ 350,00 e R$ 500,00 mensais para escrituração fiscal e envio de declarações obrigatórias.
Nesse cenário, o custo operacional mensal salta de cerca de R$ 80 para aproximadamente R$ 1.150 a R$ 1.270 mensais — uma elevação superior a 14 vezes que precisa estar previamente provisionada na formação de preços para não corroer a rentabilidade do negócio.
CUSTOS OPERACIONAIS E EXIGÊNCIA DE CONTABILIDADE
A mudança de categoria introduz também novas obrigações acessórias e rotinas de gestão. Ao contrário do MEI, a Microempresa necessita obrigatoriamente do acompanhamento de um profissional habilitado junto ao Conselho Regional de Contabilidade (CRC) para assinar balanços patrimoniais, livros fiscais e declarações eletrônicas perante a Receita Federal, estados e municípios.
Adicionalmente, o processo de formalização da alteração contratual na Junta Comercial estadual e a eventual revisão de alvarás municipais exigem o pagamento de taxas públicas de registro, somadas à aquisição de um certificado digital empresarial (e-CNPJ padrão ICP-Brasil) para assinatura de atos e emissão de notas fiscais eletrônicas.
O LADO B: A ARMADILHA DO DESENQUADRAMENTO EM DEZEMBRO
O maior perigo operacional enfrentado pelo empreendedor durante o crescimento é o desenquadramento involuntário ocorrido no final do exercício.
Se uma pequena empresa mantém suas vendas controladas ao longo de quase todo o ano, mas registra um pico inesperado em dezembro que empurra o faturamento acumulado para além de R$ 97.200 (ultrapassando a margem de tolerância de 20%), a Receita Federal desconsidera a proteção temporal do ano corrente. A empresa é automaticamente desenquadrada com efeito retroativo a 1º de janeiro.
O resultado prático é a emissão imediata de guias complementares do Simples Nacional para os doze meses anteriores, calculadas sobre todo o faturamento faturado no ano, acrescidas de juros pela taxa Selic e multas moratórias. Sem uma reserva financeira constituída, esse passivo tributário surpresa costuma asfixiar o capital de giro da operação no momento exato em que ela mais necessita de recursos para expandir.
ANÁLISE EDITORIAL NVN: A DEFASAGEM DO TETO E O FREIO AO CRESCIMENTO
A discussão sobre a transição do MEI para Microempresa não pode se limitar aos aspectos burocráticos; ela reflete um gargalo estrutural da economia brasileira. O teto de faturamento de R$ 81 mil foi aprovado em 2016 e entrou em vigor em janeiro de 2018. Desde então, a inflação acumulada pelo IPCA corroeu mais de 45% do poder de compra dessa receita.
Caso o limite tivesse sido monetariamente corrigido pela inflação oficial, o patamar do MEI já estaria posicionado acima de R$ 145 mil anuais. Na prática, o congelamento desse teto por quase uma década pune o microempreendedor pelo simples aumento nominal de custos e preços repassados aos seus clientes.
O abismo tributário e burocrático entre recolher uma guia fixa de R$ 75 e enfrentar a estrutura complexa do Simples Nacional cria a chamada ‘zona cinzenta da informalidade’: milhares de negócios deliberadamente recusam clientes ou postergam emissões de notas para não ultrapassar a linha de corte. A reforma tributária e a atualização periódica do teto são medidas urgentes para transformar o MEI em uma verdadeira rampa de decolagem empresarial, e não em uma barreira que desestimula a formalização e a produtividade nacional.
Links úteis
Fontes
Leia também
SpaceX registra receita de US$ 14,58 bilhões com avanço da inteligência artificial
A expansão da inteligência artificial impulsiona os resultados da SpaceX, que registra crescimento expressivo na receita, enquanto os altos investimentos em infraestrutura levantam questões sobre a rentabilidade futura da empresa.
POR QUE O IBOVESPA PARECE ESTÁVEL MESMO EM MEIO ÀS INCERTEZAS DO MERCADO?
O principal índice da Bolsa brasileira encerrou a sexta-feira em alta, mas acumulou perdas na semana. A combinação de expectativas sobre a economia, juros internacionais, petróleo e cenário eleitoral ajuda a explicar por que o mercado alterna momentos de recuperação e pressão, sem estabelecer uma direção consistente.
Ibovespa supera 200 mil pontos após o 1º turno: os mecanismos por trás do otimismo do mercado e os riscos de volatilidade
O primeiro pregão após o encerramento do primeiro turno das eleições gerais de 2026 registrou um movimento histórico no mercado acionário brasileiro. O Ibovespa ultrapassou pela primeira vez a marca simbólica dos 200 mil pontos, impulsionado por um forte fluxo de capital estrangeiro e pela reprecificação do risco político por parte dos investidores. Contudo, a disparada do principal índice da bolsa brasileira exige uma análise cautelosa: a alta expressiva reflete o ajuste de expectativas no curto prazo e a queda nos prêmios de risco, mas a sustentabilidade dessa trajetória no médio prazo permanece condicionada aos fundamentos fiscais do país e à condução das reformas estruturais.