Em 2001, o PIB per capita do Brasil era o triplo do chinês; hoje a China lidera a manufatura global enquanto o Brasil desindustrializou. Uma análise comparativa sobre produtividade, investimento e escolhas.
Quando a China ingressou oficialmente na Organização Mundial do Comércio (OMC), em dezembro de 2001, os dois países ocupavam posições contrastantes no radar dos mercados emergentes. O Brasil contava com um parque fabril consolidado na esteira de décadas de substituição de importações, uma matriz energética limpa e uma renda per capita quase três vezes superior à chinesa (US$ 3.150 contra cerca de US$ 1.050).
O quarto de século seguinte, no entanto, traçou trajetórias profundamente divergentes. Enquanto Pequim utilizou a inserção internacional como alavanca de absorção tecnológica mandatória e reinvestimento em capital fixo, o Brasil aproveitou o superciclo das matérias-primas demandadas pela própria expansão asiática para financiar a expansão do consumo interno, sem modernizar a infraestrutura logística nem elevar a produtividade do trabalho.
A verdadeira diferença que separa as duas realidades contemporâneas não reside na disponibilidade de recursos do subsolo ou na escala demográfica, mas na disciplina de converter poupança em investimento produtivo e na capacidade de ascender na escada da complexidade econômica.
O PONTO DE INFLEXÃO DE 2001: DUAS ROTAS DIANTE DA GLOBALIZAÇÃO
No início dos anos 2000, o debate econômico internacional tratava Brasil e China dentro do mesmo bloco de promessas de convergência de renda. Porém, os mecanismos de inserção no comércio global foram radicalmente opostos.
O Brasil manteve sua estratégia pautada na abertura tarifária sem reformas tributárias estruturais, acumulando passivos regulatórios que consolidaram o chamado Custo Brasil. Quando a demanda chinesa por minério de ferro e soja disparou, os termos de troca tornaram-se extraordinariamente favoráveis. O fluxo de dólares apreciou o câmbio, tornando os bens de consumo importados artificialmente baratos e desestimulando a produção industrial nacional — sintoma clássico da Doença Holandesa.
A liderança chinesa, por sua vez, operou sob uma lógica de planejamento de longo prazo. O acesso ao mercado consumidor chinês foi negociado palmo a palmo: corporações multinacionais foram autorizadas a operar apenas mediante a formação de joint ventures, transferência compulsória de tecnologia para sócios locais e compras governamentais condicionadas a índices agressivos de nacionalização.
O QUADRO COMPARATIVO: A EVOLUÇÃO ESTRUTURAL DE 2001 A 2026
A dimensão do descompasso acumulado em duas décadas e meia fica evidente ao analisar a decomposição dos agregados macroeconômicos e a composição do valor agregado:
1. Renda per capita e convergência: A renda média por habitante na China saltou de aproximadamente US$ 1.050 em 2001 para patamares superiores a US$ 13.500 em 2026, multiplicando-se por mais de doze vezes. No Brasil, o indicador avançou de US$ 3.150 para a faixa de US$ 10.400 em valores correntes, caracterizando a permanência na armadilha da renda média.
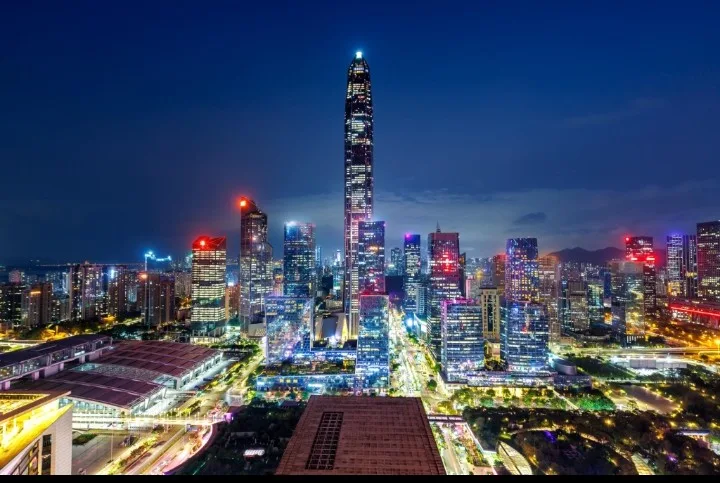
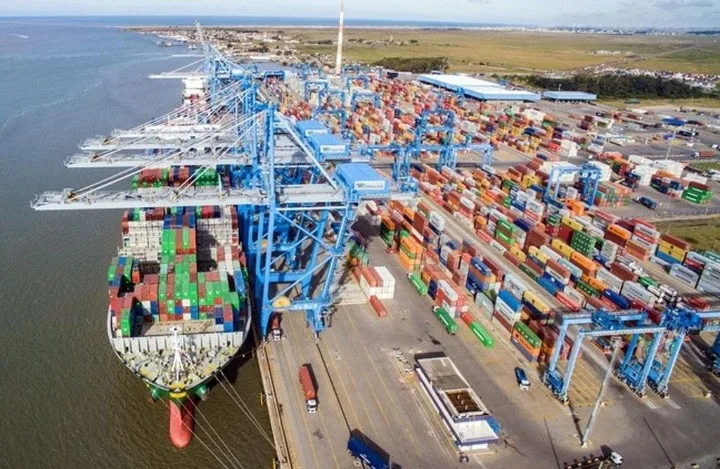
2. Taxa de investimento bruto: A formação bruta de capital fixo brasileira oscilou historicamente entre 15% e 19% do PIB, insuficiente sequer para compensar a depreciação das máquinas e rodovias existentes. Na China, a taxa média de investimento permaneceu acima de 40% do PIB ao longo de duas décadas, financiando malhas ferroviárias de alta velocidade, telecomunicações e complexos portuários automatizados.
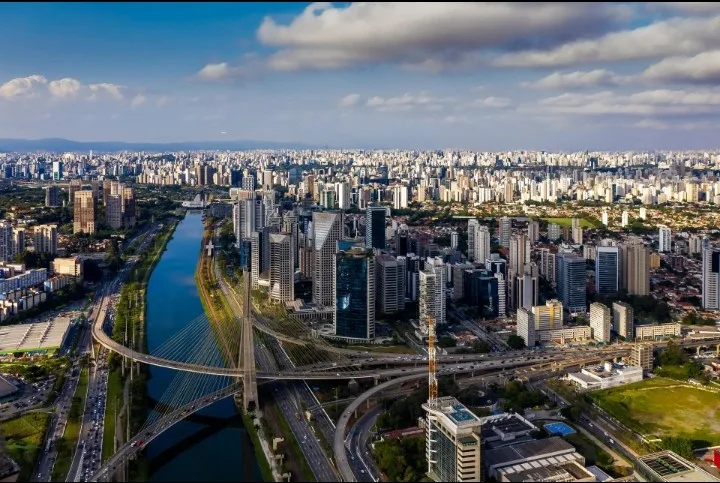
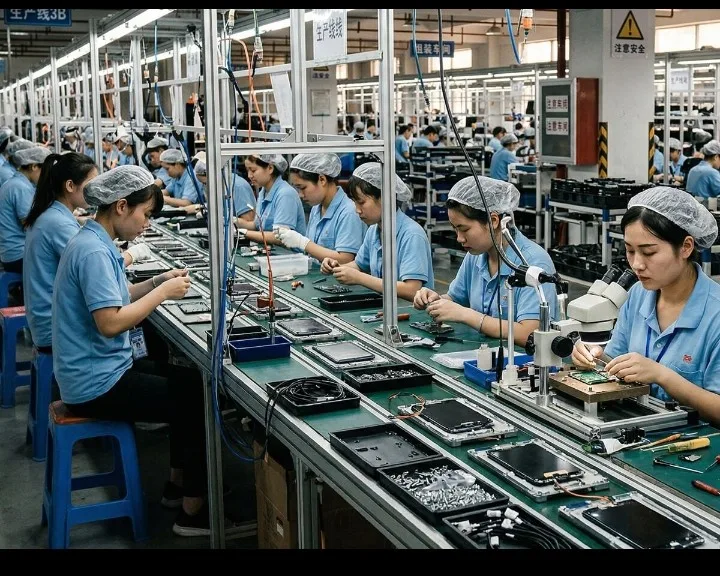
3. Participação da manufatura no PIB: A indústria de transformação brasileira despencou de quase 16% do PIB no início do milênio para cerca de 11% atualmente. Na China, embora o setor de serviços tenha crescido, a manufatura ainda sustenta mais de 26% da economia, agora concentrada em bens de alta complexidade como veículos elétricos, turbinas e baterias de lítio.
4. Exportações de alta tecnologia: De acordo com dados compilados pela UNCTAD e pelo Banco Mundial, produtos de média e alta complexidade tecnológica representam hoje mais de 31% da pauta exportadora manufatureira da China, enquanto no Brasil essa fatia recuou para cerca de 10%, dominada por aeronaves e motores específicos.
AS ESCOLHAS QUE O BRASIL FEZ — E O QUE DEIXOU DE FAZER
Ao longo dos anos de bonança fiscal, o Estado brasileiro canalizou vultosos recursos para subsídios corporativos pontuais, financiamentos favorecidos a grupos escolhidos como "campeões nacionais" e desonerações tributárias temporárias para setores tradicionais. Faltaram, contudo, contrapartidas transparentes de inovação patenteada, metas de produtividade e integração profunda nas cadeias de suprimentos globais.
O país também postergou a modernização de seu sistema tributário sobre o consumo, gerando um emaranhado de litígios jurídicos que drenava até 1,5% do faturamento das indústrias apenas para conformidade fiscal. A formação de engenheiros e técnicos qualificados estagnou em proporção à população, enquanto a China graduava milhões de profissionais em disciplinas de ciência, tecnologia, engenharia e matemática (STEM) anualmente.
Em vez de transformar a renda extraordinária do pré-sal e da agropecuária em fundos soberanos dedicados a ciência aplicada e infraestrutura pesada, os recursos foram majoritariamente absorvidos pelo custeio da máquina pública e por despesas previdenciárias crescentes, comprimindo o investimento público federal para níveis inferiores a 1% do PIB.
O LADO B: O PREÇO DE CADA MODELO E AS FRICÇÕES ATUAIS
Nenhum dos dois caminhos transcorreu sem custos severos e distorções estruturais evidentes:
O modelo chinês de superinvestimento induzido pelo Estado gerou desequilíbrios substanciais. A canalização contínua de liquidez para ativos fixos inflacionou o mercado imobiliário a patamares insustentáveis, culminando em uma prolongada crise de dívidas em grandes incorporadoras e em governos provinciais. Além disso, o consumo das famílias chinesas representou historicamente uma fração menor do PIB do que nos países ocidentais, impondo um aperto no bem-estar imediato da população para subsidiar a competitividade das exportações.
O "Lado B" brasileiro foi a desindustrialização precoce. Embora o país tenha construído a agropecuária mais competitiva e sustentável do planeta em climas tropicais, essa atividade é intensiva em capital e demanda contingentes menores de trabalhadores urbanos. A mão de obra liberada das indústrias fechadas no Sudeste e Sul migrou em massa para serviços informais ou de baixa remuneração. O resultado foi um teto estrutural para os salários médios e uma arrecadação tributária sob constante estresse.
ANÁLISE EDITORIAL NVN: O CUSTO DA OMISSÃO E O DESAFIO ATÉ 2030
> A tese de que dotações naturais abundantes garantem o enriquecimento de uma nação foi definitivamente sepultada pelos últimos 25 anos. O Brasil dispunha de estabilidade democrática, capacidade instalada e apetite global por seus produtos, mas optou por antecipar o consumo de uma riqueza ainda não consolidada em vez de assegurar as bases da produtividade futura.
>
> A China não alcançou o protagonismo econômico por possuir mão de obra barata — os salários médios industriais em polos costeiros chineses já superam a remuneração de diversas regiões fabris brasileiras. O diferencial decisivo foi a persistência de metas industriais, a formação técnica em massa e a criação de ecossistemas completos de fornecedores e energia confiável.
>
> Se o Brasil quiser disputar relevância na janela da transição energética e da inteligência artificial, terá de substituir a retórica de reindustrialização baseada em tarifas protecionistas por um compromisso inegociável com infraestrutura, desoneração do investimento produtivo e segurança jurídica de longo prazo. O tempo de culpar fatores externos pela falta de produtividade doméstica acabou.
Links úteis
Fontes
Leia também
A matemática do estoque parado: como o capital de giro invisível e o ciclo financeiro asfixiam pequenas empresas
Empresas com vendas crescentes e faturamento em alta frequentemente quebram por descompasso de capital de giro. Veja a simulação real de custos de carregamento e o perigo de queimar produtos abaixo da reposição.
Split Payment na Reforma Tributária: o Risco Tecnológico e o Impacto no Caixa das Empresas
A espinha dorsal da Reforma Tributária prevê a retenção automática de impostos a cada transação comercial. Entenda como o mecanismo altera o capital de giro, amplia a dependência bancária e cria vulnerabilidades críticas de cibersegurança para a economia nacional.
A armadilha do CDB a 120% do CDI em bancos médios: rentabilidade aparente, risco de liquidez e o rito do FGC
A busca por taxas elevadas na renda fixa atrai milhares de investidores, mas esconde prazos engessados, deságio na venda antecipada e a esteira lenta de ressarcimento em casos de intervenção bancária.